Aby w programie dodać do PIT-28 załącznik PIT-28A/PIT-28/B należy wejść w zakładkę: Księgi > PIT-28,…
PIT-37 – kto musi złożyć, jak wypełnić i kiedy rozliczyć?
Data ostatniej edycji: 2026-07-15 Data dodania: 2026-03-03
PIT-37 to najpopularniejsze zeznanie roczne składane przez podatników rozliczających dochody opodatkowane według skali podatkowej. Obejmuje m.in. umowy o pracę, umowy zlecenia, umowy o dzieło czy świadczenia z ZUS. W artykule wyjaśniamy, kto ma obowiązek złożenia PIT-37, kiedy możliwe jest wspólne rozliczenie z małżonkiem lub jako osoba samotnie wychowująca dziecko oraz jak krok po kroku wypełnić formularz. Sprawdzisz także, do kiedy należy złożyć deklarację PIT za 2025 rok, w jaki sposób ją wysłać oraz jak wygląda zwrot nadpłaty podatku.
Kto składa PIT-37?
Jednym z najczęściej składanych zeznań rocznych w Polsce jest PIT-37. Formularz ten przeznaczony jest dla osób, które w danym roku uzyskały dochody rozliczane przez płatnika. Płatnik obliczał i pobierał zaliczki na podatek dochodowy, a następnie przekazywał je do urzędu skarbowego.
Obowiązek złożenia PIT-37 dotyczy przede wszystkim osób, które osiągały przychody opodatkowane według skali podatkowej (12% oraz 32% od nadwyżki ponad 120 000 zł). Są to najczęściej pracownicy zatrudnieni na podstawie umowy o pracę, a także osoby wykonujące pracę na podstawie umowy zlecenia lub umowy o dzieło. Deklarację tę składają również podatnicy uzyskujący dochody z kontraktów menedżerskich, działalności wykonywanej osobiście, a także z praw majątkowych, w tym praw autorskich.

Czy PIT-37 obejmuje emerytów i rencistów?
PIT-37 powinni złożyć także emeryci i renciści otrzymujący świadczenia krajowe, osoby pobierające zasiłki chorobowe, macierzyńskie lub inne świadczenia z Zakładu Ubezpieczeń Społecznych. Dodatkowo także osoby otrzymujące świadczenia przedemerytalne, stypendia czy środki z Funduszu Pracy lub Funduszu Gwarantowanych Świadczeń Pracowniczych.
Po zakończeniu roku podatnik otrzymuje od płatnika informację podatkową. Najczęściej jest to formularz PIT-11. W przypadku świadczeń z ZUS może to być PIT-11A lub PIT-40A. Dokument zawiera dane o przychodach, kosztach, składkach oraz pobranych zaliczkach. Na jego podstawie wypełnia się zeznanie roczne.
Jeżeli podatnik uzyskiwał także inne dochody opodatkowane w inny sposób, musi złożyć dodatkową deklarację. Przykładem jest najem prywatny rozliczany ryczałtem. W takiej sytuacji składa się również PIT-28.
Wspólne rozliczenie małżonków w PIT-37
Podatnicy pozostający w związku małżeńskim mogą rozliczyć swoje dochody wspólnie w jednym zeznaniu PIT-37. Takie rozwiązanie pozwala obliczyć podatek od połowy łącznych dochodów małżonków, a następnie podwoić wyliczoną kwotę, co często oznacza niższy podatek do zapłaty.
Z tej możliwości mogą skorzystać małżonkowie, którzy:
- podlegali w Polsce nieograniczonemu obowiązkowi podatkowemu,
- pozostawali w związku małżeńskim przez cały rok podatkowy,
- przez cały rok mieli wspólność majątkową,
- uzyskiwali dochody opodatkowane według skali podatkowej,
- nie prowadzili działalności gospodarczej.
Ważne!
Co istotne, samo zawarcie małżeństwa w trakcie roku nie wyklucza prawa do wspólnego rozliczenia za ten rok. Zgodnie z obowiązującymi przepisami nie ma już wymogu pozostawania w związku małżeńskim od 1 stycznia do 31 grudnia danego roku podatkowego. Oznacza to, że nawet jeśli małżeństwo zostanie zawarte w grudniu 2025 r., małżonkowie mogą skorzystać ze wspólnego rozliczenia za cały 2025 rok.
Ustawa przewiduje również możliwość wspólnego rozliczenia ze zmarłym małżonkiem. Jest to możliwe, jeśli między małżonkami istniała wspólność majątkowa, a małżonek zmarł w trakcie roku podatkowego, który podlega rozliczeniu.
Kiedy małżonkowie nie mogą się razem rozliczyć?
Małżonkowie nie mogą rozliczyć się wspólnie w PIT-37, jeśli jeden z nich:
- prowadzi działalność gospodarczą opodatkowaną podatkiem liniowym,
- rozlicza działalność ryczałtem od przychodów ewidencjonowanych.
Wyjątkiem jest najem prywatny opodatkowany ryczałtem. Taki przychód nie wyklucza wspólnego rozliczenia w PIT-37.
Jeżeli jeden z małżonków prowadzi działalność gospodarczą opodatkowaną na zasadach ogólnych, wspólnego rozliczenia dokonuje się w formularzu PIT-36, a nie PIT-37.
Jak wybrać wspólne rozliczenie?
Nie trzeba składać osobnego wniosku. Wystarczy zaznaczyć odpowiednie pole w części dotyczącej sposobu opodatkowania w formularzu PIT-37. To zaznaczenie oznacza wybór wspólnego rozliczenia.
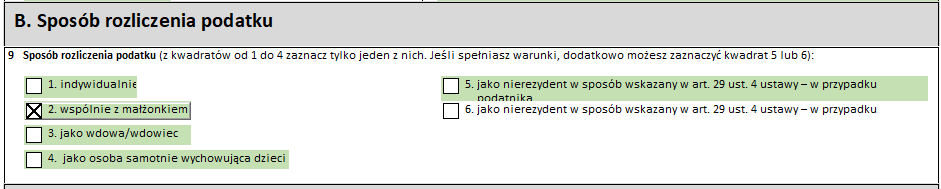
Wspólne rozliczenie z małżonkiem to rozwiązanie warte rozważenia. Jest szczególnie korzystne, gdy jeden z małżonków uzyskuje znacznie niższe dochody lub nie osiąga ich wcale.
PIT-37 osoby samotnie wychowującej dziecko
W rozliczeniu rocznym PIT-37 osoby samotnie wychowujące dziecko mają prawo skorzystać z tzw. preferencyjnego sposobu opodatkowania, który może obniżyć ich podatek. Mechanizm ten polega na tym, że podatek oblicza się od połowy dochodu podatnika, następnie tę wartość podwaja, co sprawia, że kwota wolna od podatku oraz pierwsze progi podatkowe są efektywnie „podwajane”. Dzięki temu podatnik może zapłacić niższy podatek niż przy standardowym rozliczeniu na skali podatkowej.
Kto może skorzystać z preferencyjnego rozliczenia?
Z prawa do rozliczenia jako osoba samotnie wychowująca dziecko może skorzystać tylko jeden rodzic lub opiekun prawny i to pod pewnymi warunkami:
- stan cywilny – podatnik jest panną, kawalerem, wdową, wdowcem, rozwódką, rozwodnikiem, osobą w separacji albo osobą pozostającą w związku małżeńskim, jeżeli małżonek został pozbawiony praw rodzicielskich lub odbywa karę pozbawienia wolności;
- faktyczne samotne wychowywanie dziecka – oznacza to, że podatnik wychowuje dziecko samodzielnie, bez udziału drugiego rodzica lub opiekuna prawnego, który współuczestniczy w opiece.
Ważne!
Samotne wychowywanie dziecka to nie tylko formalny status – chodzi o faktyczne sprawowanie opieki i odpowiedzialność za wychowanie, co oznacza, że pomoc innych osób (np. dziadków) nie wyklucza preferencji podatkowej o ile drugi rodzic nie uczestniczy w wychowaniu dziecka.
Kiedy dziecko może zostać objęte wspólnym rozliczeniem podatkowym?
Preferencyjne rozliczenie obejmuje dzieci, które w roku podatkowym spełniają przynajmniej jeden z poniższych warunków:
- małoletnie (do ukończenia 18. roku życia),
- pełnoletnie, ale otrzymujące zasiłek pielęgnacyjny lub rentę socjalną,
- pełnoletnie uczące się do ukończenia 25. roku życia – pod warunkiem że w roku podatkowym nie uzyskały dochodów opodatkowanych według skali podatkowej lub z kapitałów pieniężnych przekraczających określone limity.
Jak praktycznie zastosować ulgę dla samotnie wychwujących dziecko w PIT-37?
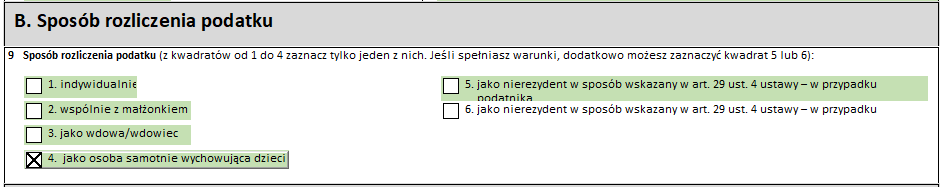
Aby skorzystać z tej preferencji, w zeznaniu PIT-37 należy zaznaczyć odpowiednie pole wskazujące, że rozliczasz się jako osoba samotnie wychowująca dziecko. Traktowane jest to jako wniosek o zastosowanie preferencyjnego sposobu rozliczenia.
Instrukcja wypełnienia PIT-37
Część A – Miejsce i cel złożenia zeznania
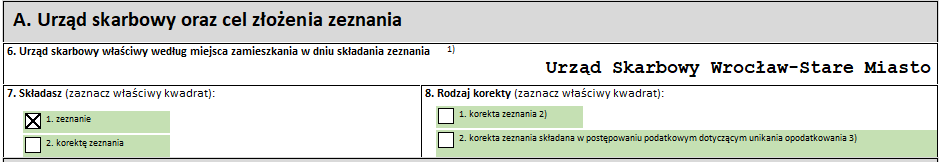
W tej części:
- wpisujemy właściwy urząd skarbowy – zgodny z miejscem zamieszkania na ostatni dzień roku podatkowego,
- zaznaczamy cel złożenia formularza:
- złożenie zeznania,
- korekta (należy wskazać, czy jest to zwykła korekta, czy korekta związana z cofnięciem skutków unikania opodatkowania).
Część B – Sposób opodatkowania
Wskazujemy formę rozliczenia:
- indywidualnie,
- wspólnie z małżonkiem (jeśli przez cały rok istniała wspólność majątkowa),
- jako wdowa/wdowiec,
- jako osoba samotnie wychowująca dziecko,
- jako nierezydent (podatnik lub małżonek).
Część C – dane identyfikacyjne i adresowe
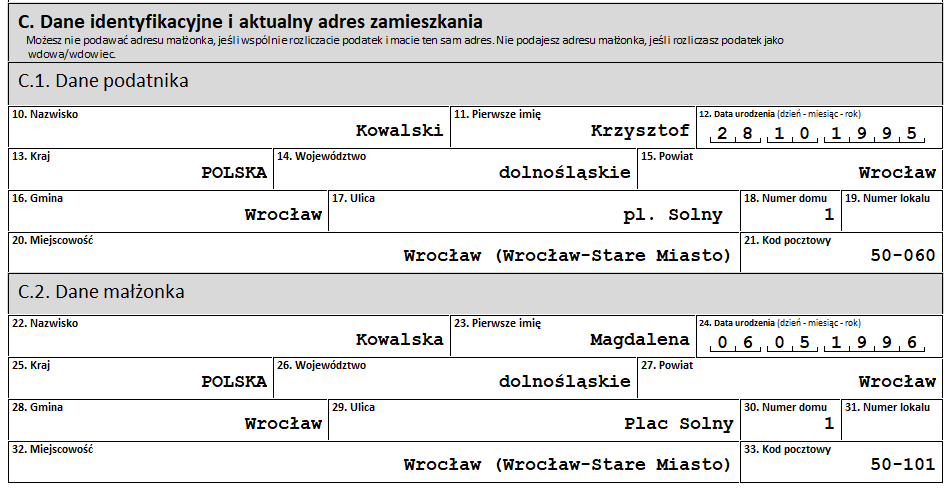
W tej części wpisujemy nasze dane osobowe oraz – jeśli dotyczy – małżonka. Musimy podać aktualny adres zamieszkania na dzień składania zeznania. Dane te muszą być zgodne ze stanem faktycznym i aktualnymi dokumentami.
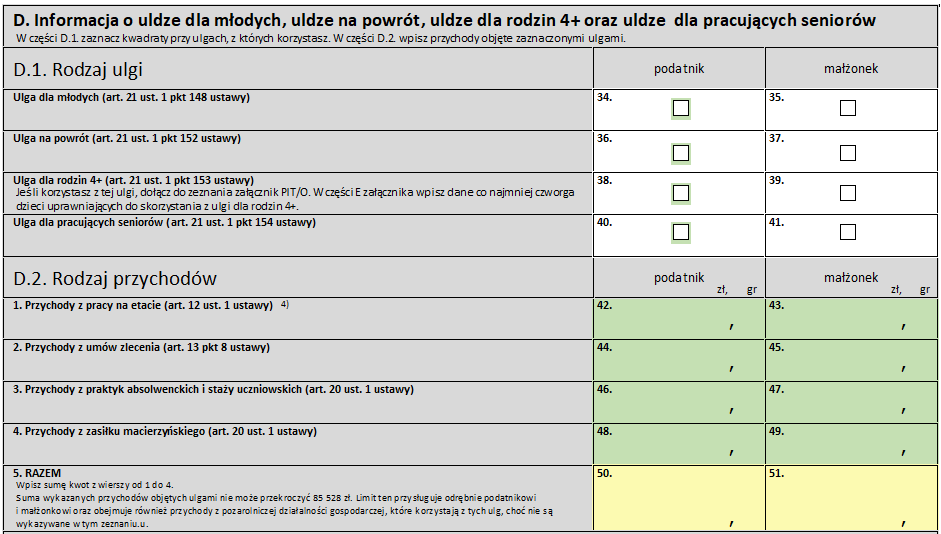
Część D.1 – ulgi objęte limitem 85 528 zł
W tej części zaznaczmy korzystanie z tzw. ulg „zerowych”, takich jak:
- ulga dla młodych (do ukończenia 26. roku życia),
- ulga na powrót,
- ulga dla rodzin 4+,
- ulga dla pracujących seniorów.
Każda z tych ulg objęta jest limitem 85 528 zł rocznie. Jeżeli podatnik korzysta z więcej niż jednej preferencji, łączna wartość przychodów objętych tymi ulgami również nie może przekroczyć tego limitu. Limit przysługuje odrębnie podatnikowi i małżonkowi.
Do wskazanego limitu nie wlicza się m.in. przychodów opodatkowanych ryczałtem oraz innych przychodów zwolnionych z podatku.
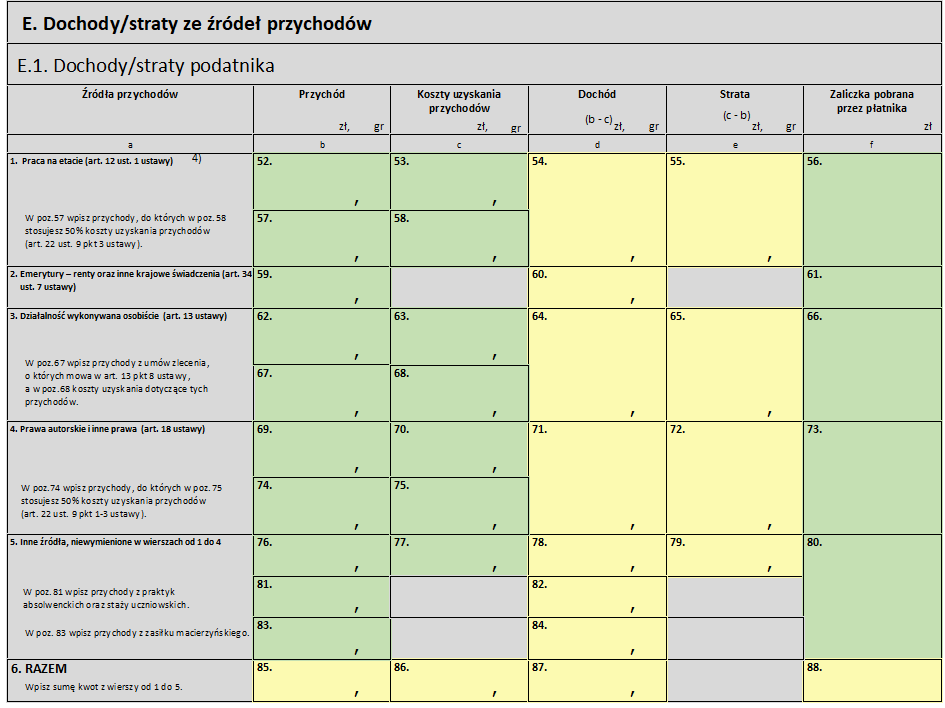
Część E – dochody i zaliczki
To jedna z najważniejszych części formularza. Tutaj przenosimy dane z PIT-11, PIT-11A, PIT-40A i innych informacji od płatników. Wykazujemy:
- przychody z poszczególnych źródeł,
- koszty uzyskania przychodów,
- dochód (lub stratę),
- pobrane w ciągu roku zaliczki na podatek.
Wypełniamy wyłącznie te pozycje, które dotyczą faktycznie uzyskanych przychodów. W przypadku wspólnego rozliczenia analogiczne dane wpisuje się także dla małżonka.
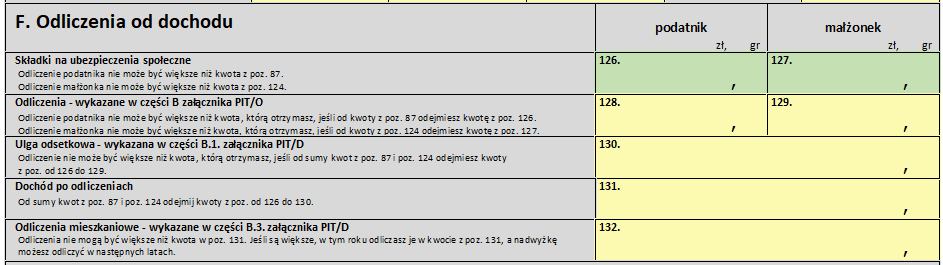
Część F – odliczenia od dochodu
W tej części wykazujemy przysługujące nam odliczenia, m.in.:
- zapłacone składki na ubezpieczenia społeczne,
- odliczenia wykazane w załączniku PIT/O m.in. darowizny, ulga internetowa, wpłaty na IZKE, ulga na dzieci,
- ulgę odsetkową (na zasadzie praw nabytych – dla kredytów z lat 2002–2006).
Odliczenia te pomniejszają podstawę opodatkowania, a więc wpływają bezpośrednio na wysokość podatku.
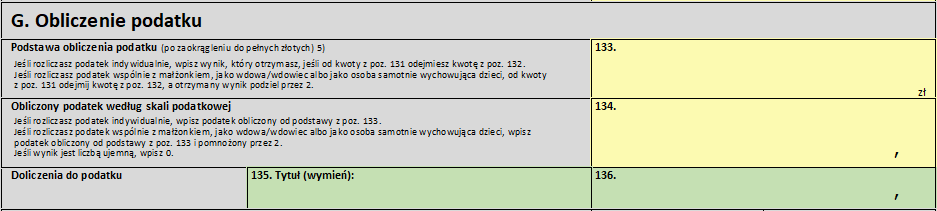
Część G – obliczenie podatku
Po ustaleniu dochodu i uwzględnieniu odliczeń oblicza się podatek według obowiązującej skali:
- 12% do 120 000 zł,
- 32% od nadwyżki ponad tę kwotę.
W przypadku wspólnego rozliczenia próg podatkowy podwaja się (do 240 000 zł łącznych dochodów małżonków).
W tej części uwzględnia się także szczególne sytuacje, np. obowiązek doliczenia wcześniej odliczonych ulg mieszkaniowych.
Część H – odliczenia od podatku
Na podstawie załączników PIT/O oraz PIT/D wykazujemy tu odliczenia zmniejszające bezpośrednio kwotę podatku, np. ulgę prorodzinną.
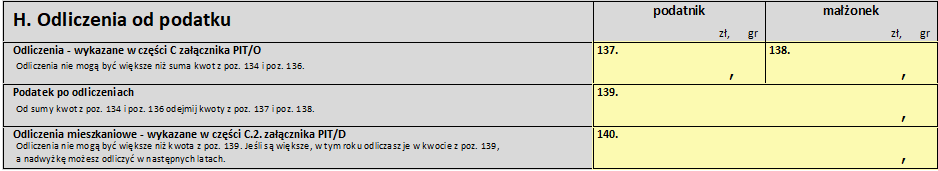
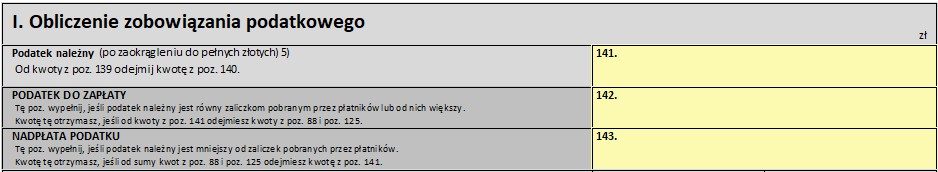
Część I – podatek do zapłaty lub nadpłata
W tej części ustala się ostateczne zobowiązanie podatkowe. Jeżeli suma zaliczek pobranych w ciągu roku jest wyższa niż wyliczony podatek – powstaje nadpłata, którą urząd zwróci. Jeżeli zaliczki były zbyt niskie – należy dopłacić brakującą kwotę.
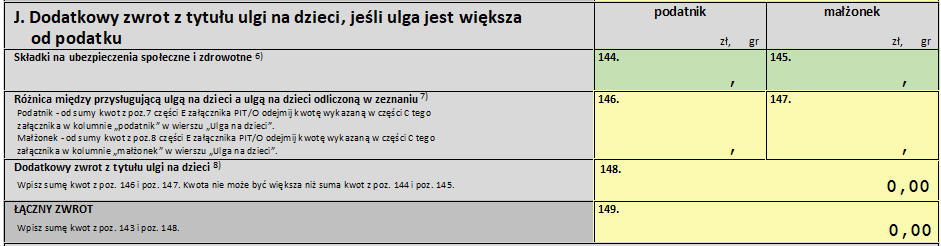
Część J – zwrot niewykorzystanej ulgi na dzieci
Jeżeli podatnik nie mógł w pełni wykorzystać ulgi prorodzinnej z powodu zbyt niskiego podatku, może ubiegać się o zwrot niewykorzystanej części. Zwrot ten jest jednak ograniczony wysokością zapłaconych składek społecznych i zdrowotnych podlegających odliczeniu.
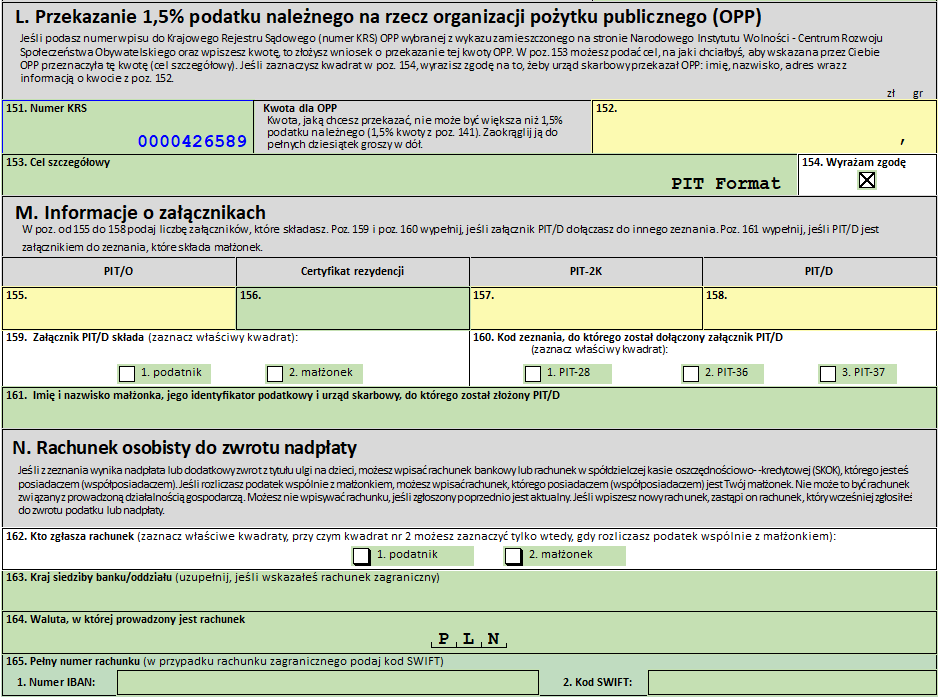
Części K–P – informacje dodatkowe
W dalszych częściach formularza wykazuje się m.in.:
- dochody z kapitałów pieniężnych,
- dane organizacji, której przekazywane jest 1,5% podatku,
- liczbę dołączonych załączników,
- numer rachunku bankowego do zwrotu nadpłaty,
- informację o posiadaniu Karty Dużej Rodziny,
- dane kontaktowe (telefon, e-mail).
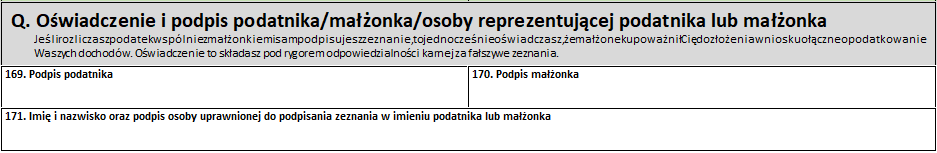
Część Q – podpis
W przypadku składania formularza papierowego wymagany jest nasz podpis (oraz małżonka przy wspólnym rozliczeniu). Przy wysyłce elektronicznej podpis nie jest wymagany.
Kiedy należy złożyć PIT-37?
Zeznanie roczne PIT-37 składamy do 30 kwietnia roku następującego po roku podatkowym, którego dotyczy rozliczenie. Oznacza to, że dochody uzyskane w danym roku rozliczamy najpóźniej do końca kwietnia roku kolejnego.
W jaki sposób można złożyć PIT-37?
Złożenie zeznania nie wymaga osobistej wizyty w urzędzie skarbowym. Obecnie mamy do wyboru kilka form przekazania deklaracji:
- osobiście – składając dokument w urzędzie skarbowym,
- za pośrednictwem Poczty Polskiej – listem poleconym (liczy się data stempla pocztowego),
- elektronicznie – przy użyciu programu do rozliczeń,
- za pomocą usługi „Twój e-PIT”, gdzie administracja skarbowa udostępnia wstępnie przygotowane zeznanie.
Forma elektroniczna jest obecnie najczęściej wybieranym rozwiązaniem – jest szybka, wygodna i pozwala uniknąć kolejek w urzędzie.
Warto jednak pamiętać, że samodzielne złożenie deklaracji elektronicznie daje nam większą kontrolę nad danymi i możliwość dokładnego sprawdzenia przysługujących ulg oraz odliczeń. Program do rozliczeń rocznych PIT Format® podpowiada rozwiązania podatkowe, wskazują potencjalne błędy i pomagają zoptymalizować rozliczenie.
Z kolei usługa Twój e-PIT jest wygodna dla osób osiągających standardowe dochody (np. z umowy o pracę czy zlecenia), ponieważ zeznanie jest wstępnie wypełnione na podstawie danych przekazanych przez płatników. Wymaga jednak każdorazowej weryfikacji – szczególnie w zakresie ulg, darowizn czy zmiany organizacji pożytku publicznego.
W praktyce wybór metody zależy od stopnia skomplikowania sytuacji podatkowej oraz tego, czy podatnik chce jedynie zatwierdzić przygotowane zeznanie, czy też aktywnie zarządzać swoim rozliczeniem.
Potwierdzenie złożenia – UPO
Jeżeli składamy PIT-37 przez internet, pamiętajmy o pobraniu i zachowaniu Urzędowego Poświadczenia Odbioru (UPO). Jest to dowód, że nasze zeznanie zostało skutecznie złożone w terminie. Ma to szczególne znaczenie, gdy wysyłamy deklarację tuż przed upływem ustawowego terminu.
Zwrot nadpłaty podatku
Jeżeli z naszego rozliczenia wynika nadpłata i złożyliśmy deklarację elektronicznie, urząd skarbowy zwróci nam ją w skróconym terminie – do 45 dni od dnia złożenia zeznania. W przypadku deklaracji papierowej czas oczekiwania na zwrot jest dłuższy.
Aby uniknąć pośpiechu i ewentualnych błędów, warto wcześniej przygotować wszystkie potrzebne dokumenty (np. PIT-11, PIT-11A, PIT-40A) i złożyć zeznanie odpowiednio wcześniej, nie czekając do ostatniego dnia kwietnia.
Autor: Agnieszka Fida
Specjalista ds. księgowości
Przeczytaj również:
Powiązane artykuły i video
- Jak dodać załącznik PIT 28A/PIT 28B?
- Jak pobrać Indywidualny mikrorachunek PIT, VAT?
W celu pobrania mikrorachunku należy przejść do zakładki: Firma > Edytuj > Indywidualny mikrorachunek PIT,…
- Numer licencji – jak mogę sprawdzić?
Użytkownik programu SKP® może sprawdzić numer licencji w następujących miejscach w samym programie: 1. Pasek…
- Storno – jak usunąć błędnie zaksięgowany dokument?
Storno to zapis księgowy anulujący błędną operację księgową. Storno - jak i kiedy z niego…
- Jak złożyć zamówienie na moduł lub/i dodatek?
Zamówienie można złożyć bezpośrednio z poziomu programu, klikając Moje Konto, znajdujące się w lewym górnym…
- Zwrot nadpłaty składki zdrowotnej - jak rozliczyć w PIT?
Od 2022 roku znacznie zmieniły się przepisy dotyczące składek zdrowotnych dla różnego rodzaju przedsiębiorców. Zmiany…
- PIT-2: czy trzeba złożyć go ponownie pracodawcy?
Co to jest PIT-2, na czym polegają zmiany dotyczące tego formularza, które weszły w życie…
- Błędny NIP w fakturze KSeF – jak przeprowadzić korektę?
Wystawianie faktur za pośrednictwem KSeF wiąże się z wieloma korzyściami – m.in. automatyczną archiwizacją dokumentów,…
- PIT-11 - kto wystawia i jak go rozliczyć?
Każdego roku, na przełomie styczna i lutego, wraca temat formularza PIT-11. Dokument ten pełni ważna…
Niniejsze materiały zawierają poglądy autorów i nie stanowią czynności doradztwa księgowego i
podatkowego.
Formsoft spółka z ograniczoną odpowiedzialnością nie ponosi odpowiedzialności za skutki decyzji
podejmowanych
na postawie informacji zawartych w materiałach publikowanych na naszej stronie.
W tych kwestiach należy zasięgnąć informacji u doradcy podatkowego, w oddziale ZUS,
bądź w Krajowej Informacji Podatkowej.


