Korekty faktur w KSeF – jak poprawiać błędy w fakturze?
Data ostatniej edycji: 2026-08-18 Data dodania: 2026-08-18
Wprowadzenie Krajowego Systemu e-Faktur nie zmienia podstawowych powodów, dla których przedsiębiorca powinien wystawić fakturę korygującą. Nadal korekta jest potrzebna m.in. wtedy, gdy zmienia się podstawa opodatkowania lub kwota VAT, dochodzi do zwrotu towaru, zwrotu całości lub części zapłaty albo, gdy na fakturze pojawił się błąd. Zmienia się jednak sposób pracy z takim dokumentem. W środowisku KSeF znacznie większego znaczenia nabierają poprawność danych, prawidłowe powiązanie dokumentów oraz kontrola tego, co faktycznie zostało wysłane do systemu.
To ważne szczególnie dlatego, że dokument przesłany do KSeF pozostawia trwały ślad. Jeżeli faktura została już skutecznie wysłana do systemu, błędu nie należy próbować „naprawiać” poprzez wystawienie kolejnego, prawidłowego dokumentu i pominięcie pierwszego. W określonych przypadkach konieczne będzie najpierw odpowiednie skorygowanie faktury pierwotnej, a dopiero później wystawienie kolejnej faktury z prawidłowymi danymi. Pamiętajmy też, nie wystawiamy korekty do korekty, tylko zawsze do faktury pierwotnej, która powinna przedstawiać stan ”było” uwzględniający wcześniejsze korekty.
Faktura korygująca nie może być „pusta”
Jednym z najważniejszych praktycznych problemów pojawiających się przy wystawianiu korekt bezpośrednio w systemie KSeF jest założenie, że system sam „domyśli się”, co chcemy poprawić. Tak nie jest. Jeżeli przedsiębiorca chce zmienić np. datę sprzedaży, powinien rzeczywiście wskazać na fakturze korygującej prawidłową datę. Samo utworzenie dokumentu oznaczonego jako korekta nie powoduje jeszcze zmiany danych faktury pierwotnej. Podobnie należy pamiętać o podaniu przyczyny korekty.
W praktyce oznacza to, że przed wysłaniem korekty warto odpowiedzieć sobie na trzy pytania:
- co dokładnie było błędne,
- jaka wartość lub informacja była pierwotnie,
- jaka wartość albo informacja powinna znaleźć się na dokumencie po korekcie.
Dopiero tak przygotowany dokument rzeczywiście koryguje wcześniejszą fakturę.
Korekta „do zera” to nie to samo co korekta o wartości zero
Jeżeli faktura została wystawiona na niewłaściwego kontrahenta albo transakcja ostatecznie nie doszła do skutku, konieczne jest wystawienie faktury korygującej „do zera”. Taka korekta zmniejsza podstawę opodatkowania oraz VAT do wartości zerowej, jednak faktura pierwotna nadal pozostaje w KSeF jako część historii dokumentów.
Podobnie wygląda sytuacja w przypadku błędnego NIP-u nabywcy. Jeśli faktura z nieprawidłowym numerem NIP została już przesłana do KSeF, nie można ograniczyć się wyłącznie do poprawienia danych kontrahenta. W takim przypadku należy skorygować błędny dokument „do zera”, a następnie wystawić nową fakturę zawierającą prawidłowy NIP.
Załóżmy, że wystawiono fakturę na 1000 zł, mimo że transakcja nie powinna zostać udokumentowana w taki sposób. Jeżeli konieczne jest całkowite wycofanie wartości tej sprzedaży, korekta powinna zmniejszyć wartość transakcji o 1000 zł. Efektem faktury korygującej będzie więc wartość ujemna odpowiadająca wartości dokumentu pierwotnego.
Nie należy mylić takiej sytuacji z wystawieniem faktury korygującej, której wynik wynosi 0,00 zł.
Korekta zerowa może służyć poprawieniu określonych danych niewpływających na wartość sprzedaży. Nie wycofuje natomiast wartości faktury pierwotnej.
Jeżeli zatem przedsiębiorca:
- wystawi fakturę sprzedaży,
- następnie wystawi do niej korektę o wartości 0 zł,
- a później wystawi kolejną, prawidłową fakturę sprzedaży,
może doprowadzić do sytuacji, w której pierwsza sprzedaż wcale nie została wartościowo skorygowana. W rezultacie w ewidencji pojawiają się dwa dokumenty sprzedażowe zamiast jednego. Materiał źródłowy wskazuje właśnie taki przypadek jako jeden z istotnych błędów występujących przy obsłudze korekt.
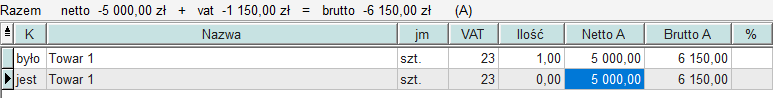
Przykład
Faktura pierwotna: wartość netto: 5 000 zł
Jeżeli cała transakcja ma zostać wycofana, skutkiem korekty powinno być zmniejszenie sprzedaży o: –5 000 zł netto
Po zsumowaniu faktury pierwotnej oraz korekty saldo transakcji powinno wynosić: 0 zł
To właśnie oznacza korektę „do zera”. Taki efekt osiągniemy wprowadzając ilość w pozycji „jest” 0 szt.
Przy korekcie pozycji trzeba pokazać, co się zmienia
W przypadku korekt dotyczących ilości, wartości lub pozycji sprzedaży istotne jest prawidłowe pokazanie wartości pierwotnej i poprawnej.
Jeżeli przykładowo pierwotnie wykazano sprzedaż określonej ilości towaru, która w rzeczywistości nie miała miejsca, na korekcie trzeba odpowiednio odzwierciedlić stan pierwotny i stan prawidłowy. Na tej podstawie system może obliczyć różnicę wynikającą z korekty.
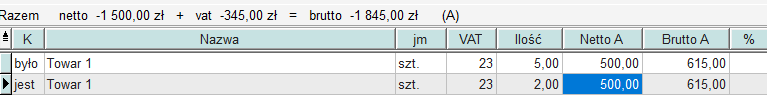
Nabywca zwrócił sprzedawcy 3 szt. towaru – w pozycji „jest” wykażemy więc stan po zwrocie, czyli: 5-3 = 2 szt.
Inne zmiany w danych nabywcy poprawisz w korekcie zerowej
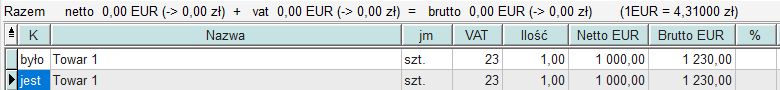
Jeżeli pomyłka w danych nabywcy nie dotyczy NIPu, a np. błędnie wpisaliśmy jego adres, nasza korekta – o ile nie korygujemy przy okazji także pozycji na fakturze – będzie korektą o wartości zero. Pozycje było i jest są w tej sytuacji jednakowe:
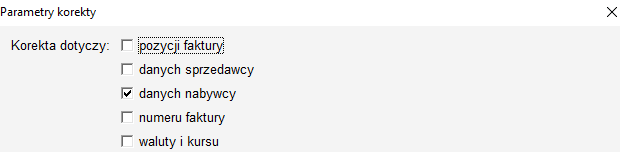
A sam adres korygujemy zaznaczając w przyczynie korekty, że korekta dotyczy danych nabywcy:
Wówczas w zakładce Korekta dotycząca danych nabywcy wprowadzamy właściwy adres:
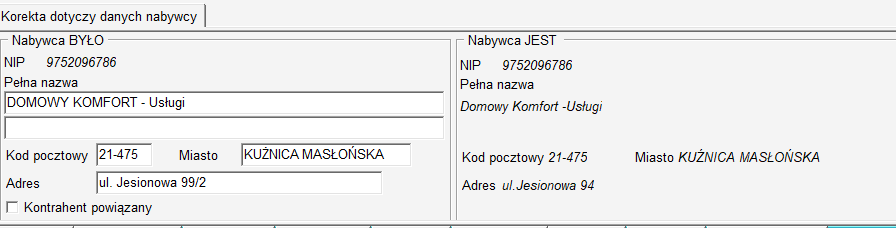
Dane „jest” pobierane są w danych wskazanego wyżej Nabywcy – muszą więc one uwzględniać już aktualne wartości. Numer NIP jest tu celowo zablokowany do edycji.
Czy należy księgować korekty o wartości zero?
W tym przypadku mówimy o tzw. korekcie danych formalnych (która zmienia np. błędny adres, literówkę w nazwie czy numer rachunku bankowego), gdzie wszystkie wartości liczbowe (netto, VAT, brutto) wynoszą dokładnie zero. Nie ma obowiązku księgowania takiej korekty w ewidencjach księgowych ani w pliku JPK_VAT.
Rozliczenie na gruncie podatku VAT i pliku JPK_VAT
Skoro korekta nie zmienia podstawy opodatkowania ani kwoty podatku, a sam adres nie jest elementem struktury JPK_VAT (w pliku JPK nie podaje się adresu kontrahenta), dokument ten nie trafia do JPK_VAT.
Rozliczenie w Księdze Przychodów i Rozchodów
Ponieważ wartość korekty wynosi 0 zł, wpisanie jej do księgi niczego by nie zmieniło w przychodach ani kosztach. Takich dokumentów nie wpisuje się do KPiR.
Ważne!
Co więc należy zrobić z takim dokumentem? Fakturę korygującą dane formalne należy wpiąć do dokumentacji pod fakturę pierwotną. Stanowi ona dowód na to, że błąd formalny został naprawiony, co jest w pełni wystarczające na wypadek ewentualnej kontroli skarbowej..
Jeżeli faktura korygująca nie wpływa na wartość transakcji, ale zmienia informacje podlegające raportowaniu w JPK, np. nazwę kontrahenta, taka zmiana powinna zostać uwzględniona również w ewidencji VAT i pliku JPK. Gdy JPK za dany okres nie został jeszcze przesłany, sprzedawca może wykazać fakturę pierwotną w jednym zapisie, zachowując jej numer, ale wpisując już prawidłowe dane nabywcy. W takiej sytuacji nie ma potrzeby ujmowania korekty jako odrębnej pozycji.
Jeśli natomiast plik JPK został już złożony, konieczne będzie skorygowanie ewidencji. W praktyce polega to na wycofaniu błędnego zapisu poprzez ujęcie go ze znakiem przeciwnym (Storno), a następnie ponownym wykazaniu faktury pierwotnej z tym samym numerem, lecz z poprawnymi danymi. Taka korekta powinna zostać odniesiona do okresu, w którym pierwotnie wykazano fakturę, ponieważ błąd istniał już w momencie jej wystawienia.
Podobnie też postąpimy, gdy korygowany jest błędny numer faktury pierwotnej:
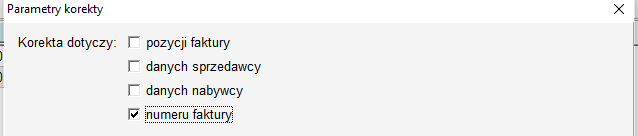
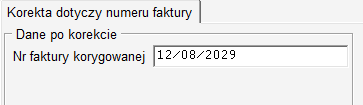
Jeżeli JPK za okres, w którym wystąpiła ta korekta plik nie został jeszcze przesłany, można ująć transakcję od razu z prawidłowymi danymi. Jeśli jednak plik JPK został już wysłany z błędnym numerem dokumentu, konieczne jest skorygowanie ewidencji poprzez storno nieprawidłowego zapisu i ponowne wykazanie faktury z właściwym numerem faktury.
Korekta in minus – ważny jest moment jej rozliczenia w VAT
KSeF wpływa nie tylko na techniczny sposób wystawienia korekty, lecz również na późniejszą obsługę podatkową dokumentu. Zniesiono już wymóg zbierania potwierdzeń odbioru korekt in minus, czyli np. zmniejszenia ceny albo zwrotu towaru i po stronie sprzedawcy korekta jest rozliczana w okresie, w którym została przesłana do KSeF. Po stronie nabywcy moment otrzymania korekty wiązany jest natomiast z nadaniem dokumentowi numeru KSeF. Natomiast w sytuacji, gdy jeszcze w ogóle nie odliczyłeś VAT-u z faktur pierwotnej – korektę ujmujesz dopiero w okresie, w którym realizujesz to odliczenie.
Pamiętaj!
Z perspektywy działu księgowego oznacza to, że data związana z obsługą dokumentu w KSeF przestaje być wyłącznie informacją techniczną. Może wpływać również na okres rozliczenia VAT!
Korekta in plus – trzeba ustalić przyczynę
Przy fakturach zwiększających wartość sprzedaży kluczowe znaczenie ma natomiast odpowiedź na pytanie: dlaczego powstała korekta?
Jeżeli przyczyną jest błąd istniejący już w momencie wystawiania pierwotnej faktury – przykładowo zastosowano złą cenę, zastosowano niewłaściwą stawkę podatku albo wykazano zbyt małą ilość – rozliczenie korekty należy wykonać wstecz, czyli w okresie pierwotnej transakcji.
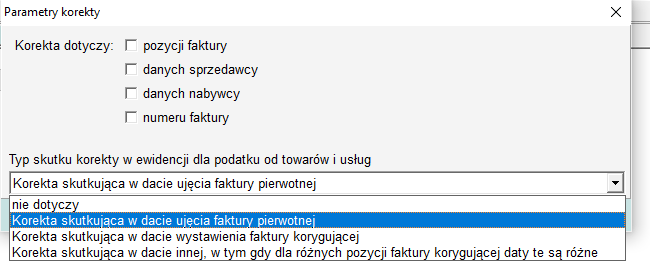
Jeżeli natomiast wzrost ceny wynika ze zdarzenia, które powstało dopiero później, np. z późniejszego aneksu lub dodatkowych kosztów, zwrotu niesprzedanego towaru, gdy umowa takowy przewiduje, czy też rozliczenie dodatkowych świadczeń, które nie były znane w momencie sprzedaży – korekta jest rozliczana na bieżąco, w okresie powstania tej nowej przyczyny. W konsekwencji zwiększenie podstawy opodatkowania powinno zostać ujęte w okresie rozliczeniowym, w którym powstała przyczyna korekty, co w praktyce najczęściej oznacza okres wystawienia faktury korygującej.
Ważne!
Dlatego poprawne opisanie przyczyny korekty ma znaczenie nie tylko formalne. Jest również istotne z punktu widzenia późniejszego ujęcia dokumentu w rozliczeniach. Warto mieć na uwadze, że nieprawidłowe określenie momentu rozliczenia korekty może wywołać konkretne skutki podatkowe. Jeżeli korekta „in plus”, która powinna zostać odniesiona do wcześniejszego okresu, zostanie rozliczona na bieżąco, może powstać zaległość podatkowa za okres pierwotny. Z kolei ujęcie wstecz korekty, która powinna zostać rozliczona w aktualnym okresie, może prowadzić do zaniżenia bieżącego zobowiązania podatkowego. W obu sytuacjach podatnik musi liczyć się z możliwością naliczenia odsetek za zwłokę, a także z ryzykiem dodatkowych konsekwencji podatkowych.
Korekty faktur walutowych - zasady i przeliczanie kursów.
Szczególnej ostrożności wymagają korekty dotyczące faktur wystawionych w walutach obcych. Zasady wynikające z ustawy o VAT trzeba bowiem połączyć z wymogami technicznymi struktury FA(3). W praktyce oznacza to, że zastosowanie niewłaściwego kursu waluty może skutkować błędnymi wartościami wykazanymi później w ewidencji JPK_V7. Jednym z niezbędnych elementów faktury jest wykazywanie podatku VAT w złotych. Niezależnie od tego, czy transakcja jest rozliczana w euro, dolarach, funtach czy innej walucie obcej, kwota VAT musi zostać wykazana w PLN.
A co z kursem ?
To, jaki kurs należy zastosować przy wystawianiu korekty, zależy przede wszystkim od przyczyny jej sporządzenia.
- Korekta błędu istniejącego już na fakturze pierwotnej – kurs historyczny
Jeżeli korekta dotyczy pomyłki, która występowała już w chwili wystawienia dokumentu pierwotnego, np. błędnej ceny jednostkowej, ilości, tonażu czy kwoty VAT, należy zastosować kurs właściwy dla faktury pierwotnej. Będzie to kurs odnoszący się do pierwotnego momentu rozliczenia transakcji.
- Korekta wynikająca z późniejszych zdarzeń – co do zasady kurs historyczny
Również wtedy, gdy przyczyna korekty powstała już po dokonaniu sprzedaży, np. w związku ze zwrotem towaru, uznaną reklamacją czy przyznaniem rabatu do konkretnej faktury, zasadniczo stosuje się kurs historyczny odnoszący się do dokumentu pierwotnego.
- Wyjątek – zbiorcza faktura korygująca
Inaczej wygląda sytuacja w przypadku zbiorczej korekty obejmującej kilka faktur, np. gdy kontrahent otrzymuje rabat za zrealizowany obrót kwartalny albo roczny. W takim przypadku art. 31a ust. 4 ustawy o VAT przewiduje możliwość zastosowania kursu z dnia poprzedzającego wystawienie zbiorczej faktury korygującej.
Przy przesyłaniu korekty walutowej do KSeF należy również zwrócić uwagę na prawidłowe wypełnienie odpowiednich pól w strukturze dokumentu. Musi ona zawierać:
- Kod waluty: symbol waluty obcej (np. EUR), zarówno dla całej faktury, jak i poszczególnych pozycji faktury
- Kurs waluty: wartość kursu przeliczeniowego zastosowanego do korekty,
- Pola kwotowe VAT w PLN: wykazana w złotówkach różnica podatku wynikająca z korekty.
Jak wystawić korektę kursu waluty w programie Formsoft SKP®?
Zrobimy to w kilku prostych krokach dzięki nowej opcji, jaką wprowadziliśmy w wersji 26.1.2.0:
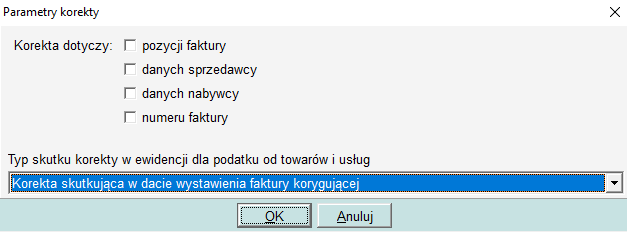
- Pobierz fakturę pierwotną z Archiwum faktur jako korekta lub stwórz nowy dokument korygujący zaznaczając rodzaj Korekta w Opcjach fakturowania.
- Jeżeli będzie to faktura opracowana w walucie obcej (Opcje – Rodzaj ceny- 1/2/3)
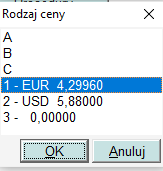
w Parametrach korekty pojawi się nowy rodzaj korekty – „waluty i kursu”
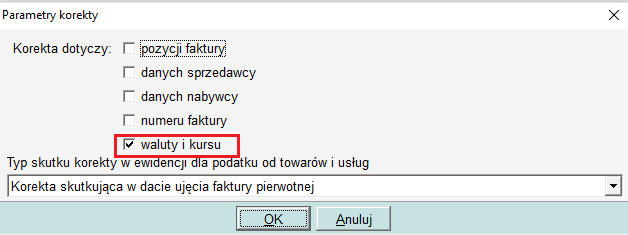
3. Po jego wybraniu na dole faktury pojawi się zakładka w której należy podać Dane przed korektą:
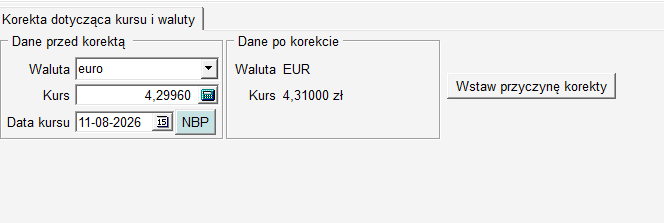
Jeżeli pobieraliśmy fakturę z Archiwum Faktur, dane te będą automatycznie pobrane z pierwotnej faktury.
Dane po korekcie – zmieniamy w ustawieniach całej faktury w Opcje -> Ceny i waluty:
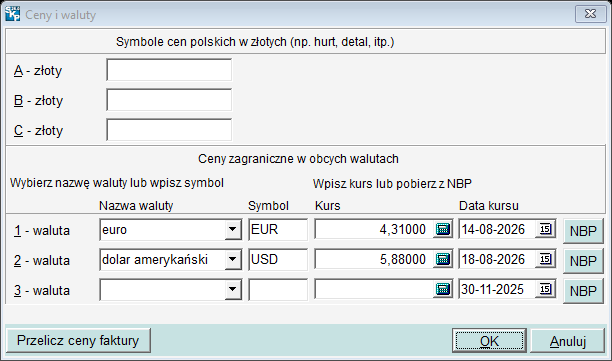
Za pomocą przycisku Wstaw przyczynę korekty – program stworzy i wstawi w odpowiednie pole tekst:
- Jeżeli waluta „było” i jest „jest” taka sama – Błędny kurs waluty: było: X,XXX (kurs z dane przed korektą ), jest: Y,YYYY (kurs z dane po korektą).
- Jeżeli zmienia się i waluta i kurs – Błędna waluta i kurs waluty: było: Euro, kurs: X,XXX (kurs z dane przed korektą ), jest Forint , kurs: Y,YYYY (kurs z dane po korektą).
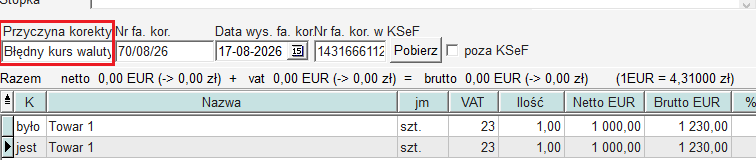
Program sam przeliczy różnicę pomiędzy przeliczeniem podatku VAT w PLN po kursie „jest” i „było” i wstawi kwotę do schemy do pozycji <P_14_1W>.
Faktura wystawiona offline? Najpierw dokument pierwotny!
W procedurach awaryjnych szczególnego znaczenia nabiera kolejność dokumentów.
Pamiętaj!
Jeżeli faktura pierwotna została wystawiona w trybie offline albo w okresie niedostępności KSeF, z wystawieniem korekty należy poczekać do momentu skutecznego przesłania dokumentu pierwotnego do systemu i nadania mu numeru KSeF. Dopiero wtedy możliwe jest odpowiednie powiązanie korekty z dokumentem pierwotnym.
To kolejny argument za tym, aby procedura fakturowania nie kończyła się w firmie w chwili utworzenia pliku faktury. Trzeba również kontrolować, czy dokument rzeczywiście trafił do KSeF i jaki otrzymał status. Dlatego po każdym przesyle dokumentu do KSEF niezwłocznie pobrać status tej wysyłki:
KSeF to nie koniec procesu – pozostaje JPK_V7
Wystawienie prawidłowej korekty w KSeF nie oznacza jeszcze zakończenia całego procesu księgowego. Dokument trzeba również odpowiednio ująć w ewidencji i raportowaniu JPK_V7.
Pamiętaj!
Faktura korygująca nie dokumentuje odrębnego zdarzenia gospodarczego, lecz stanowi zmianę danych wynikających z faktury pierwotnej. W konsekwencji przejmuje przypisane do niej oznaczenia, w tym właściwe kody GTU oraz oznaczenia procedur, takie jak np. TP.
Musimy więc zwrócić tu szczególną uwagę m.in. na zachowanie właściwych oznaczeń związanych z transakcją także w samej ewidencji VAT. Musimy w niej podać numer KSeF faktury korygującej, o ile numer ten został nadany do dnia złożenia deklaracji.
Jeżeli w momencie składania pliku JPK_V7 faktura korygująca wystawiona poza standardowym trybem online nie ma jeszcze nadanego numeru KSeF, należy zastosować odpowiednie oznaczenie techniczne:
- Kod DI stosuje się do korekt wystawionych w trybie offline24 oraz w czasie niedostępności systemu. Po późniejszym nadaniu numeru KSeF konieczne jest zaktualizowanie i skorygowanie pliku JPK_V7.
- Kod OFF dotyczy dokumentów wystawionych podczas awarii KSeF. W tym przypadku, po otrzymaniu numeru KSeF, nie ma obowiązku ponownego korygowania JPK_V7.
- Kod BFK służy natomiast do oznaczania faktur korygujących wystawionych całkowicie poza KSeF, np. do faktur wystawionych dla osób fizycznych, które nie musza iść do KSEF lub przez podmioty, które nie są objęte jeszcze obowiązkiem wystawiania faktur ustrukturyzowanych, tzw. „wykluczeni cyfrowo”.
Korektę najlepiej zaczynać jeszcze przed jej wystawieniem
Najważniejszą zmianą organizacyjną, jaką KSeF powinien wymusić w firmie, jest większa kontrola jakości danych. Przed wysłaniem faktury warto zweryfikować przede wszystkim NIP kontrahenta, wartości sprzedaży, stawki VAT, daty oraz pozostałe dane mające wpływ na późniejsze rozliczenie. KSeF wyeliminował noty korygujące więc każdy błąd na fakturze musimy poprawiać wystawiając fakturę korygującą, nawet ten najbardziej błahy jak błąd w adresie nabywcy. Powoli też chyba już przyzwyczajamy się do sytuacji, że faktury wysłanej do KSeF nie można od tak anulować czy podmienić. Dlatego też najlepszą procedurą dotyczącą korekt nie jest procedura ich szybkiego wystawiania, lecz taka organizacja fakturowania, która ogranicza liczbę korekt do minimum.
A jeśli błąd już się pojawi – najpierw należy ustalić, co dokładnie trzeba skorygować, jaki powinien być efekt wartościowy dokumentu i w jaki sposób korekta wpłynie na VAT oraz ewidencję, a dopiero później wysłać dokument do KSeF.
Autor: Ewelina Mandziuk
Samodzielny specjalista ds. finansowo – prawnych
Powiązane artykuły i video
- Błędny NIP w fakturze KSeF – jak przeprowadzić korektę?
Wystawianie faktur za pośrednictwem KSeF wiąże się z wieloma korzyściami – m.in. automatyczną archiwizacją dokumentów,…
- KSeF a duplikaty faktur – czy będą jeszcze potrzebne?
Wraz z wprowadzeniem Krajowego Systemu e-Faktur (KSeF) zmienia się podejście do kwestii duplikatów faktur. Tradycyjnie…
- Dostęp do faktur w KSeF - jak to działa w praktyce?
Wraz z rosnącą popularnością Krajowego Systemu e-Faktur wielu przedsiębiorców zadaje pytanie: jak wygląda dostęp do…
- Jak wystawić korektę faktury w KSeF?
Pobierz instrukcję w PDF: Jak wystawić korektę w KSeF? Jeżeli chcemy wystawić korektę, musimy określić…
- Jak pobrać faktury zakupu z KSeF?
Pobierz instrukcję w PDF: Jak pobrać faktury zakupu z KSeF? Jeżeli mamy już skonfigurowaną metodę…
- Jak zmienić walutę na fakturze?
W tym celu proszę wejść w zakładkę: Fakturowanie > Wystaw fakturę > Zmień walutę faktury…
- Jak działa numer identyfikujący fakturę w KSeF?
Krajowy System e-Faktur (KSeF) wprowadza nowe zasady identyfikacji faktur poprzez nadawanie im unikalnych numerów identyfikujących.…
- Jak wprowadzić numer BDO na fakturze?
W celu dodania numeru BDO proszę wejść na zakładkę: Fakturowanie > Opcje > wprowadzić numer…
- Numer licencji – jak mogę sprawdzić?
Użytkownik programu SKP® może sprawdzić numer licencji w następujących miejscach w samym programie: 1. Pasek…
Niniejsze materiały zawierają poglądy autorów i nie stanowią czynności doradztwa księgowego i
podatkowego.
Formsoft spółka z ograniczoną odpowiedzialnością nie ponosi odpowiedzialności za skutki decyzji
podejmowanych
na postawie informacji zawartych w materiałach publikowanych na naszej stronie.
W tych kwestiach należy zasięgnąć informacji u doradcy podatkowego, w oddziale ZUS,
bądź w Krajowej Informacji Podatkowej.


